三菱UFJニコスのカードやローンの信用情報は、自己破産をしたあとも、信用情報機関のCICに残っていることがあります。
この記事で紹介するのは、自己破産をした当時に三菱UFJニコスを利用していた方が、何年も経ってから、CICに未払いの記録が残っているとわかった事例です。「異動」の表示がないまま記録が残っていた例もあるため、開示報告書で確認する欄もあわせてお伝えします。
なお、現在の支払いの遅れによる記録は、自己破産後の記録とは考え方が異なるため、この記事では扱っていません。
自己破産後も三菱UFJニコスの情報が残る事例とは
自己破産の手続きを終えたあとも、三菱UFJニコスの情報がCICに残っていた例があります。
免責とは、自己破産の手続きの中で、裁判所の決定により借金を支払う責任が免除されることです(税金など、一部の支払いは対象外)。
今回紹介するのは、あおぞらみらい法律事務所にご相談いただいた方の事例です。いずれも免責を受けてから何年も経っていましたが、三菱UFJニコスの情報は支払いが残っている状態のまま登録されていました。弁護士が三菱UFJニコスへ免責の事実を通知したことによって、記録は削除されました。
| 事例1 | 事例2 | |
|---|---|---|
| 年代・性別 | 40代男性 | 50代女性 |
| 自己破産をした時期 | 9年前 | 6年前 |
| 確認したきっかけ | 新しい事業の融資を考えていた | 会社から、経費の支払いに使うカードの申し込みを促された |
| 「異動」の表示 | あり | なし |
| 通知に使った書面 | 免責許可決定の写し | 免責許可決定の写し |
| 削除までの期間 | 通知から約2か月 | 通知から約2か月 |
免責を受けても記録が残る状態は、自己破産の手続きに誤りがなくても、免責からの年数に関係なく起こりえます。免責の決定は、裁判所から債権者(支払いを求める権利を持つ会社。この記事では三菱UFJニコス)へ個別に通知されるとは限らないためです(CICの公式サイトでも説明されています)。
免責のあとに、その事実を債権者へ知らせる連絡がなければ、信用情報は更新されないまま残ることがあります。この連絡は自己破産の手続きの中で求められるものではないため、必要だと知らないまま手続きを終える方もいます。
事例1|事業融資を前に確認した40代男性
40代の男性は、事業の融資を前にCICで三菱UFJニコスの「異動」を見つけました。通知から約2か月で、その記録は削除されています。
新しい事業の融資を前にCICを取得
40代の男性は、新しい事業を始めるにあたり、保証協会などからの融資を考えていました。過去の自己破産についての信用情報が気になり、CICの信用情報を取り寄せています。自己破産をしたのは9年前で、ご本人は、自己破産の情報はもう消えていると思っていたそうです。
CICに三菱UFJニコスの「異動」が残っていた
届いた開示報告書を見ると、CICに三菱UFJニコスの情報が、自己破産より前の「異動」として記載されていました。異動とは、返済日から61日以上または3か月以上の支払いの遅れ、保証会社による支払い(保証履行)、破産手続開始の決定のいずれかがあったことを示す記録のことです。表示は次のとおりでした。
- 異動:あり
- 残債額:あり
- 保有期限:空欄
残債額とは、報告書の時点でまだ支払われていないとされている金額のことです。保有期限は、その情報が削除される予定の年月を示す欄で、ここが空欄のままでした。
免責許可決定の写しで通知し約2か月で削除
ご本人に免責許可決定の写しを用意してもらい、弁護士が三菱UFJニコスへ免責を受けた事実を書面で通知しました。通知から、おおよそ2か月でCICから情報が削除されています。削除後の融資の申し込みについては、わかっていません。
事例2|会社のカード申し込みを前に確認した50代女性
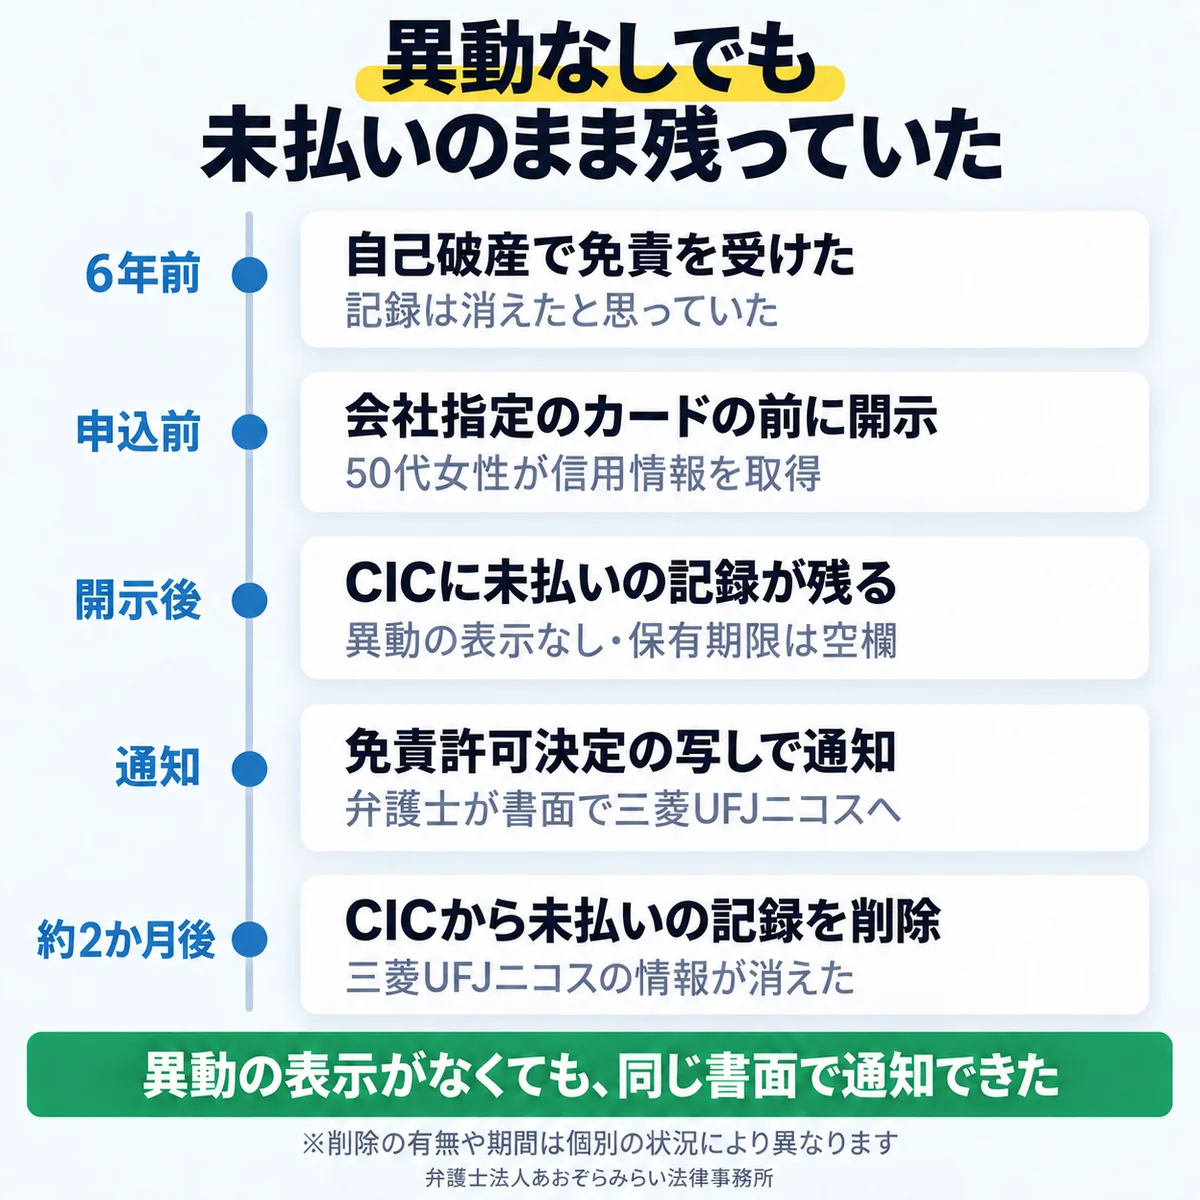
50代の女性は、会社指定のカードを申し込む前にCICを確認し、「異動」の表示がないまま残っていた三菱UFJニコスの情報を見つけました。この情報も、通知から約2か月で削除されています。
会社指定のカードを申し込む前にCICを取得
50代の女性は、会社から、今後の経費の支払いのために会社指定のクレジットカードを申し込むよう促されていました。過去の自己破産の件が気になり、申し込む前に信用情報を取り寄せています。自己破産をしたのは6年前で、ご本人も、自己破産の情報はもう消えていると思っていたそうです。
異動の表示がないまま未払いの記録が残っていた
開示報告書を見ると、CICに三菱UFJニコスの情報が未払いのまま残っていました。「異動」の表示はなく、残債額が残ったまま、保有期限は空欄です。免責を受けた借金が、まだ支払うべき金額として登録されていたことになります。
免責許可決定の写しで通知し約2か月で削除
事例1と同じく、ご本人に免責許可決定の写しを用意してもらい、弁護士が三菱UFJニコスへ書面で通知しました。通知から、おおよそ2か月でCICから情報が削除されています。その後のカードの申し込みについては、わかっていません。
 相談は何度でも無料
弁護士に無料相談する
事例の開示報告書に共通していた表示
紹介した事例ではいずれも、「異動」の表示の有無にかかわらず、残債額が残ったまま、保有期限の欄が空欄でした。
| 項目 | 事例1 | 事例2 |
|---|---|---|
| 異動 | あり | なし |
| 残債額 | あり | あり |
| 保有期限 | 空欄 | 空欄 |
「保有期限」が空欄だったことの意味
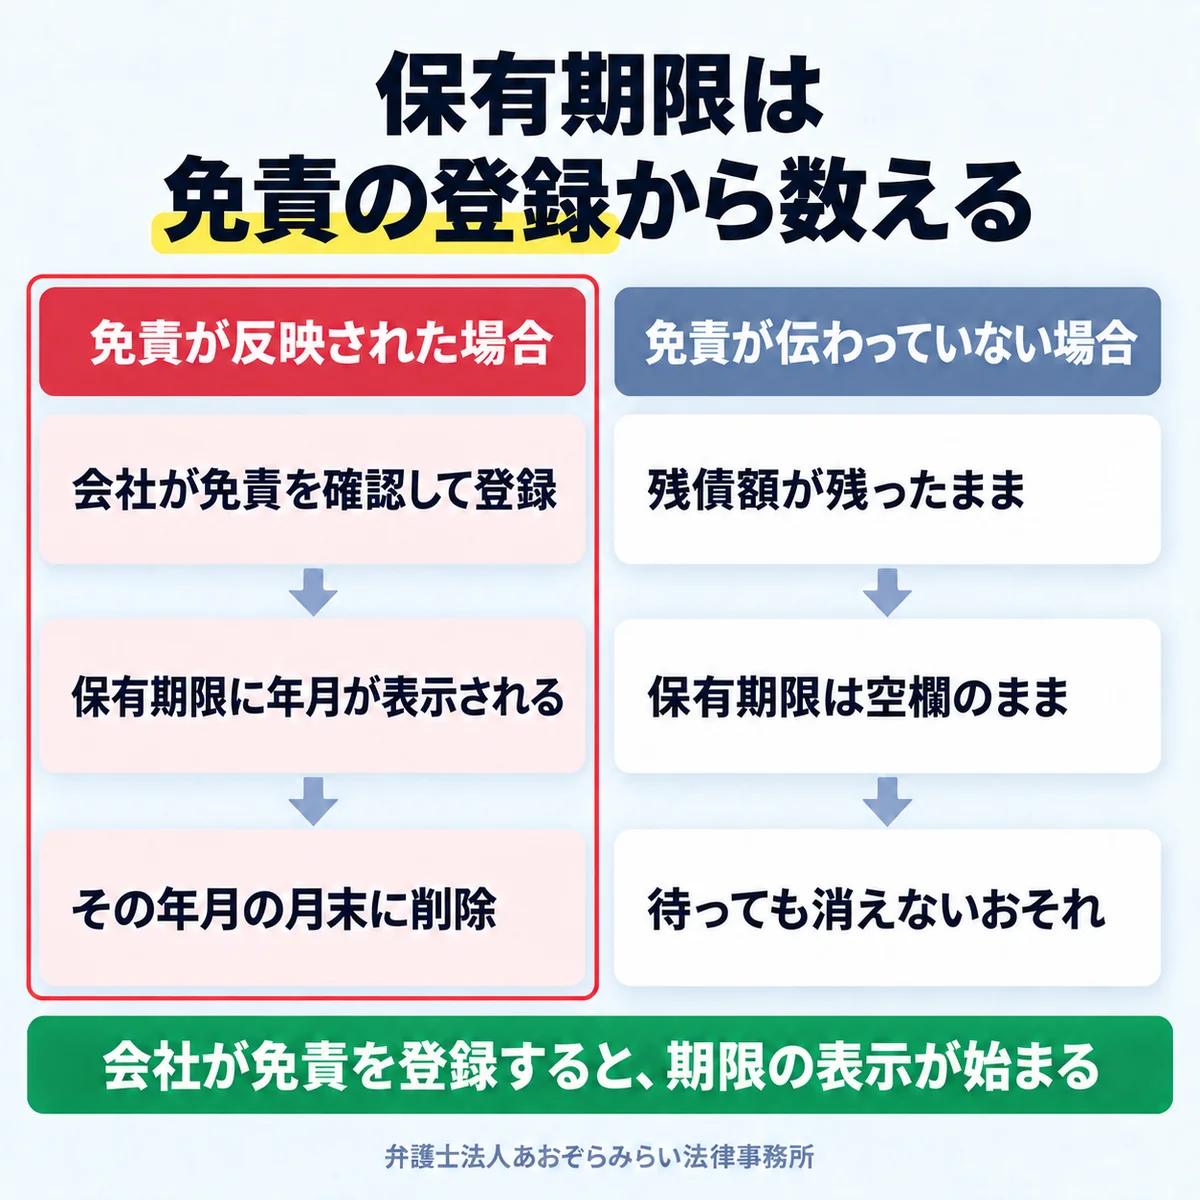
保有期限が空欄なのは、情報を削除するまでの期間のカウントが始まっていない可能性を示しています。
CICでは、残債額が0円で、「終了状況」(契約の終わり方を示す欄)にコメントが登録されている場合に、報告日から5年として表示されます(CIC「開示報告書の見方」)。破産の場合は、免責許可決定を確認した会社がコメントを登録した報告日が起点になる、とCICは説明しています。
つまり、保有期限が空欄のままでは、年数が経つのを待っていても記録が消えないおそれがあるということです。
「異動」の表示がなくても記録が残っていた
事例2では、「異動」の表示がないまま、三菱UFJニコスの情報が残っていました。開示報告書を見て「異動がないから問題ない」と判断すると、このような記録を見落とすおそれがあります。異動の欄だけでなく、残債額と保有期限の欄もあわせて確認してください。
保有期限が空欄のまま記録が残る仕組みや、ほかの原因も含めた全体像は、自己破産で免責後も信用情報が消えない原因と対処法にまとめています。
三菱UFJニコスの情報をCICで確認する方法
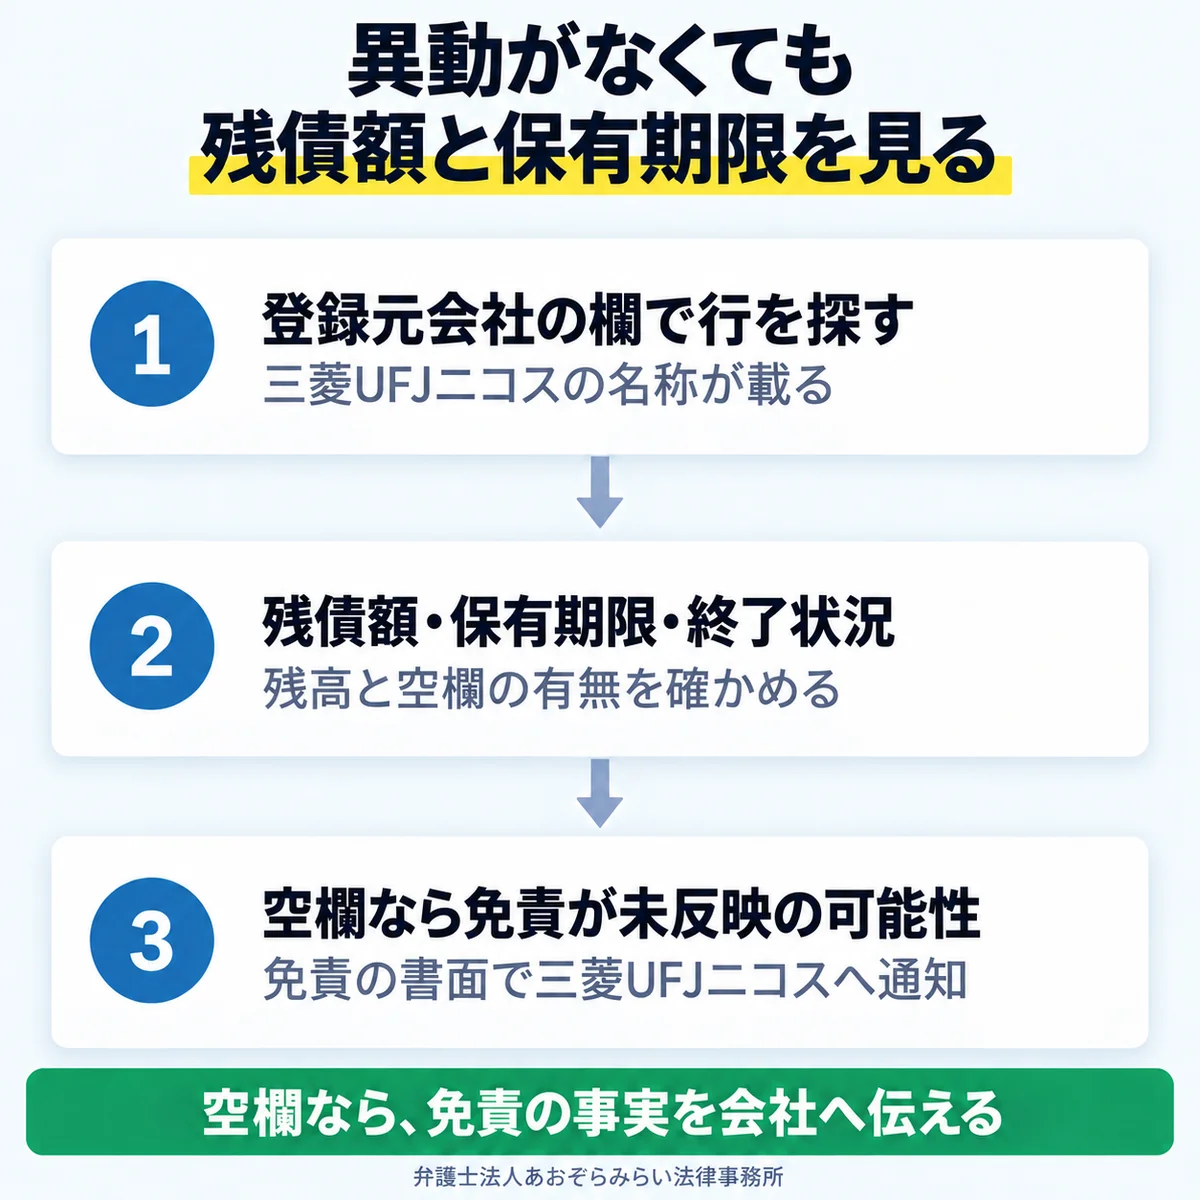
三菱UFJニコスの情報は、CICの開示報告書で三菱UFJニコスの行を探せば確認できます。
CICの開示は、インターネットまたは郵送で本人が申し込みます。開示報告書が届いたら、次の順に確認してください。
- 「登録元会社」の欄で、三菱UFJニコスの行を探す
- 「残債額」が残っていないかを見る
- 「保有期限」と「終了状況」が空欄になっていないかを見る
残債額が残り、保有期限と終了状況が空欄の場合は、免責の事実が反映されていない可能性があります。記録が消えるかどうかの分かれ目は、自己破産から何年経ったかではなく、免責の事実が反映されているかどうかです。なお、信用情報機関にはCICのほかにJICC・KSC(全国銀行個人信用情報センター)もあり、利用していた会社によって登録先が異なります。
CICの開示をインターネットや郵送で申し込む手順は、信用情報開示のやり方|調べ方・デメリット・回復をご覧ください。
相談は何度でも無料
弁護士に無料相談する
三菱UFJニコスの情報が残っていた場合にできること
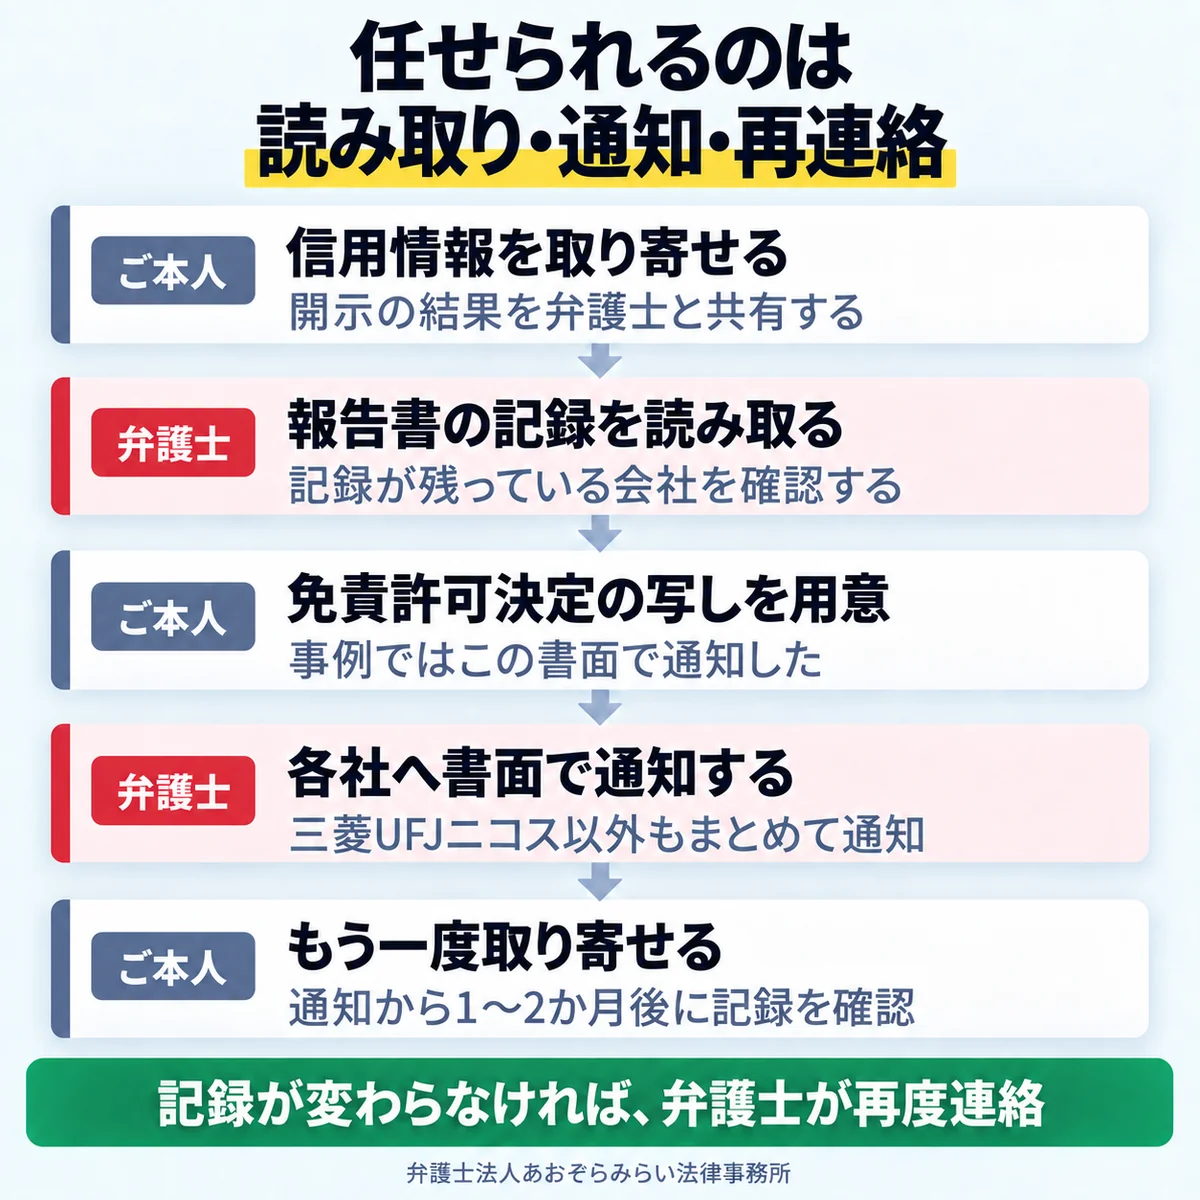
三菱UFJニコスの情報が残っていた場合は、免責を確認できる資料を用意して三菱UFJニコスに相談する方法と、弁護士に依頼する方法があります。
自分で三菱UFJニコスに相談することもできる
CICは、免責決定の事実を確認できる資料を準備して、登録しているクレジット会社に相談するよう案内しています。紹介した事例で使ったのは、免責許可決定の写しです。
記録を訂正するのは登録元の会社で、CICが自ら書き換えることはありません(CIC「よくあるご質問」)。ご自身で進める場合は、報告書の確認から会社への連絡、その後の確認までを、会社ごとに行うことになります。
弁護士に任せる3つのメリット
弁護士に任せると、ご本人が取り寄せた報告書の読み取りから、各社への通知、記録が変わらなかったときの再連絡までを、弁護士が行います。
- 三菱UFJニコスへの通知を任せられる:紹介した事例でご本人に用意していただいたのは免責許可決定の写しで、三菱UFJニコスへの通知は弁護士が行いました。「異動」の表示がなかった事例2も、同じ書面で通知しています。
- 記録が変わらなかったときも任せられる:もう一度取り寄せても記録が変わっていなければ、弁護士から会社へ再度連絡します(紹介した事例は、いずれも最初の通知で削除されています)。
- 三菱UFJニコス以外の記録もまとめて依頼できる:ほかの会社の記録が、別の信用情報機関に残っていることもあります。あおぞらみらい法律事務所はCIC・JICC・KSCのいずれの記録にも対応しています。
依頼したあとの流れと費用
ご本人にお願いするのは、信用情報の取り寄せと共有、書面の用意、通知から1〜2か月後にもう一度取り寄せての確認です。削除に応じるかどうかや、いつ反映されるかは債権者の対応によって異なり、最短で1〜2か月、3か月ほどかかることもあります。
なお、削除ではなく「法定免責」として登録された場合は、その報告日から5年間は記録が残ります(CIC「よくあるご質問」)。削除後の融資やカードの審査は、各社の判断です。
費用は、記録が残っている会社(債権者)1社ごとにかかり、郵送費などの実費は原則として含まれます。分割払いにも対応しています(弁護士費用)。
弁護士に依頼した場合の費用の仕組みや、CICの異動の削除を求められるケースの考え方は、信用情報の削除依頼|弁護士費用とCICの異動を削除できる条件で詳しくお伝えしています。
三菱UFJニコスのほかにも記録が残っていないか確かめたい場合や、各社への連絡を任せたい場合、ご自身で三菱UFJニコスへ連絡したものの記録が変わらなかった場合は、弁護士への相談も選択肢の一つです。
先に開示を済ませておくと、解決までの期間が短くなります。あおぞらみらい法律事務所では、相談は何度でも無料です。ご相談はLINEで24時間365日受け付けています。
相談は何度でも無料
弁護士に無料相談する
よくある質問(FAQ)
- QCICの開示報告書のどこに、三菱UFJニコスの情報が載っていますか?
-
「登録元会社」の欄に、その情報を登録した会社の名称が表示されます。三菱UFJニコスの行を見つけたら、同じ行の残債額・保有期限・終了状況を確かめてください。
開示報告書のほかの欄の読み方は、信用情報開示の見方と異動情報・延滞の記載場所が参考になります。
- Q三菱UFJニコスの「終了状況」に「法定免責」とあれば、対応は不要ですか?
-
「法定免責」と表示されていれば、免責はすでに反映されているため、訂正を求める必要はありません。「法定免責」は、支払いの免除が法的に認められたことを示す表示です。CICでは、保有期限の欄に表示された年月の月末に情報が削除されるため、その時期まで待つことになります。
記録が消える時期の目安は、信用情報とは?異動の意味と消える時期をわかりやすく解説で詳しく取り上げています。
JICCに延滞のまま残っていた事例は、楽天カードの信用情報はCICも確認|自己破産後も残る事例が参考になります。