自己破産から10年経過してもローンが組めない場合、信用情報に自己破産前の記録が残っている可能性があります。住宅ローンや車のローンの審査に落ちたとき、「年数がまだ足りないから」と受け止める人は少なくありません。
しかし、自己破産の手続きを終えてから10年以上経っていても、記録がそのままになっていた例があります。これは10年に限った話ではなく、数年しか経っていない人にも当てはまる話です。
自己破産から10年経過してもローンが組めない理由
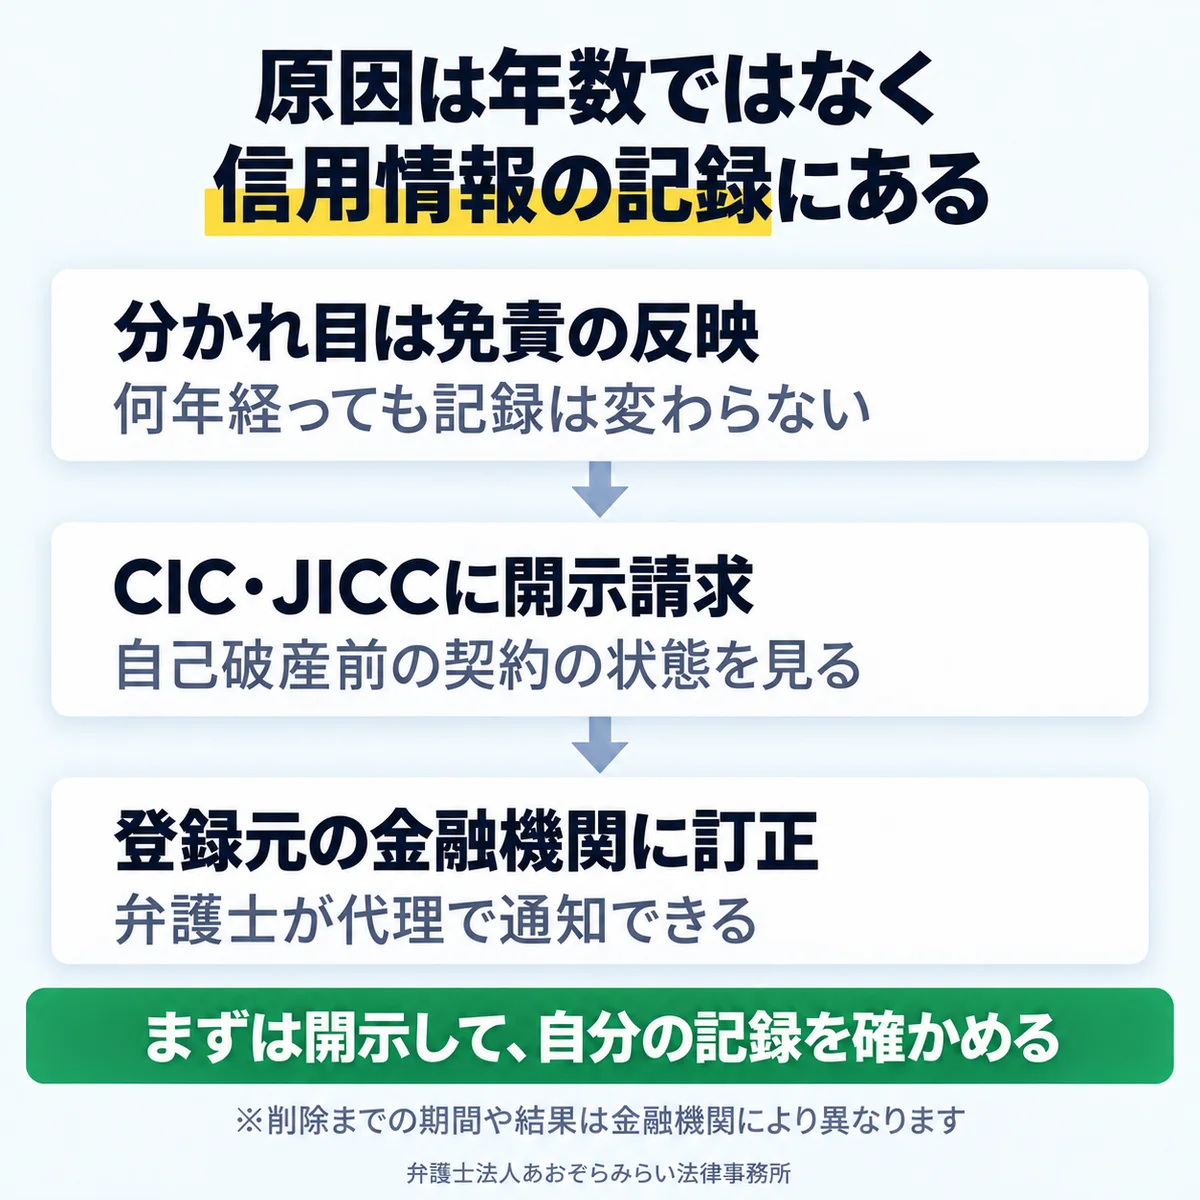
年数が経っても信用情報に自己破産前の記録が残っていると、ローンの審査に通りにくい状態が続きます。分かれ目は経過年数ではなく、免責(裁判所の決定で借金の支払い義務が免除されること)の事実が信用情報に反映されているかどうかです。
信用情報に自己破産前の記録が残っている可能性
住宅ローンや車のローンの審査に落ちる原因の一つは、信用情報に自己破産前の記録が残っていることです。信用情報とは、クレジットやローンの契約内容と支払い状況を記録した情報のことです。
CICやJICCといった信用情報機関が管理しており、金融機関は審査のときにこの記録を確認します。そこに自己破産前の借入が延滞中のまま残っていれば、年数に関係なく審査に影響しやすい状態が続きます。
手続きの完了と信用情報への反映は別
免責を受けた事実が信用情報に反映されているかどうかは、自己破産の手続きが終わったかどうかとは別に決まります。
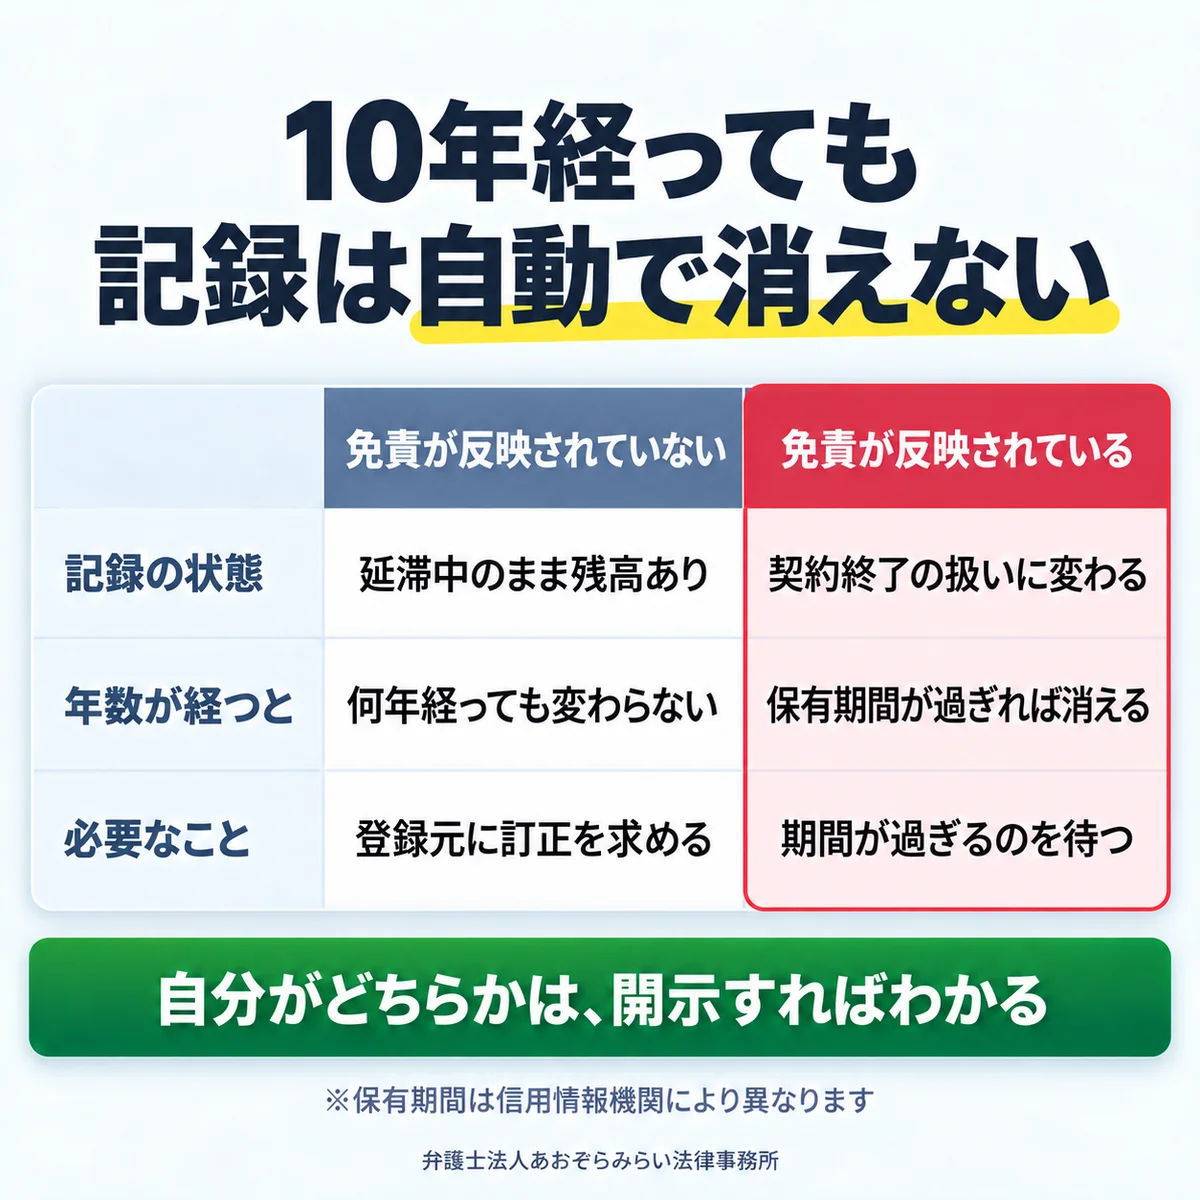
免責が反映されていれば、信用情報の記録は契約終了の扱いに切り替わります。その後、機関ごとに定められた保有期間(記録が残る期間)が過ぎれば、登録されなくなります。
反映されていない場合は、自己破産前の借入が延滞中のまま残り、何年経っても状態が変わりません。つまり、10年経ったかどうかではなく、免責が反映されているかどうかが分かれ目です。免責から3年や5年しか経っていない人も、反映されていなければ同じ状況にあります。
「10年経てば白紙のはず」という思い込みに注意
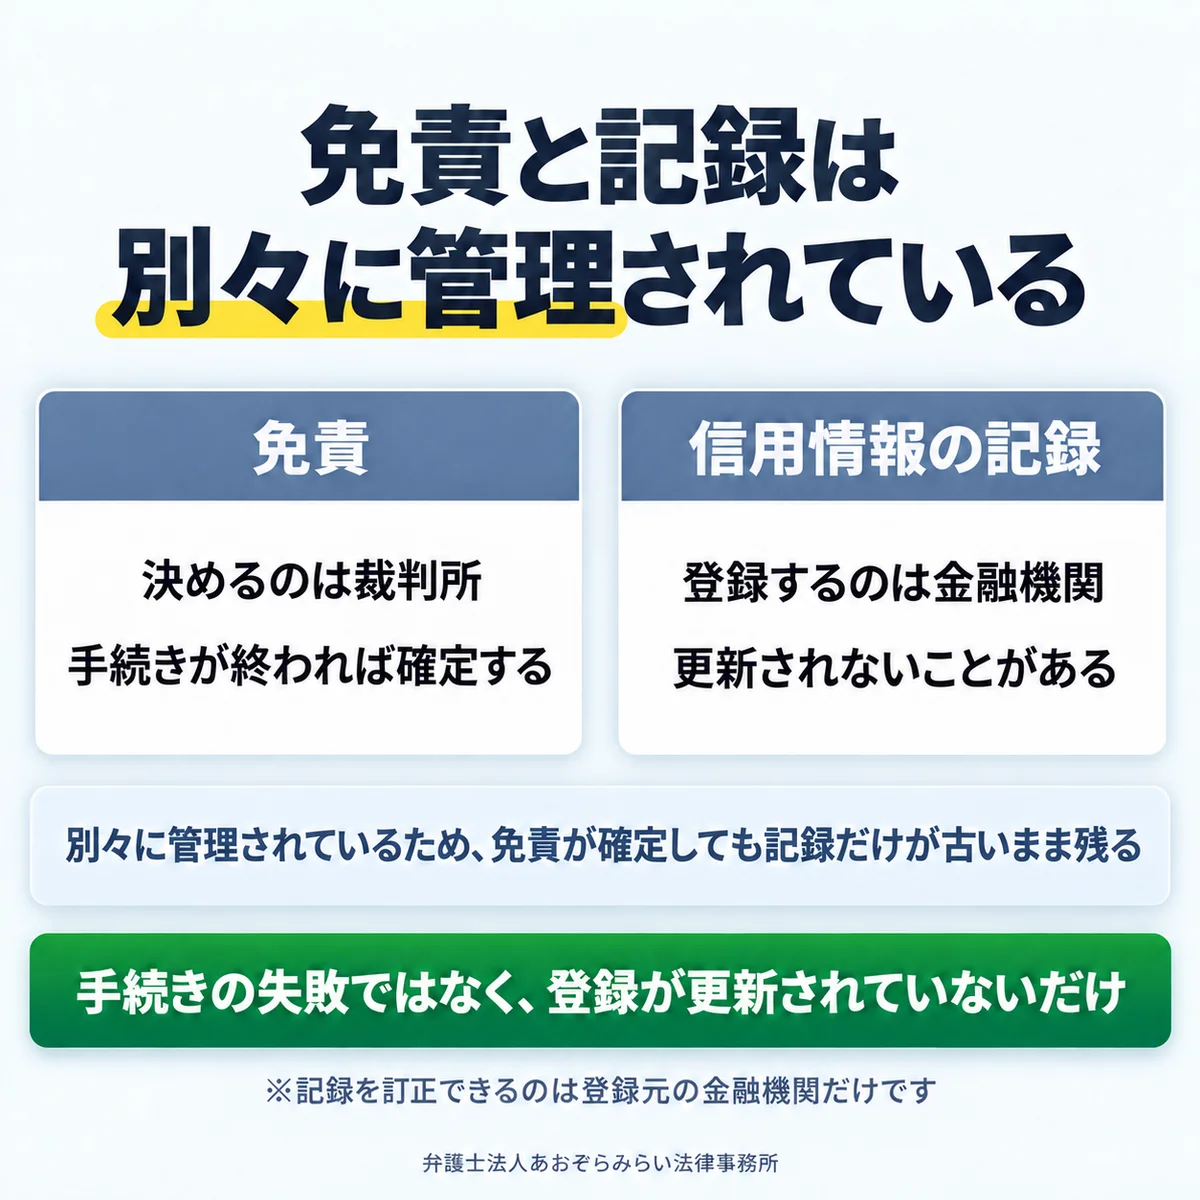
年数が経てば記録が白紙に戻るとは限りません。記録の状態を確かめずに申し込むと、同じ結果を繰り返すことがあります。
記録の状態は本人が確認しないとわからない
自分の信用情報がどうなっているかは、信用情報機関に開示(記録を見せてもらう手続き)を請求して初めてわかります。自己破産から10年以上経つと、記録が一切ない「スーパーホワイト」の状態に戻っていると考える人もいるでしょう。
しかし、借入先が情報を更新していない場合があることは、CICが公式サイトで説明しています。
審査に落ちた理由は、ローンを申し込んだ金融機関からは説明されません。そのため、記録を見ないまま原因を推測しても、答えは出ないままです。次の申し込みの前に確かめるのは、自分の記録がいまどうなっているかです。
一部の機関だけでは記録の全体がわからない
弁護士法人あおぞらみらい法律事務所の信用情報回復の相談では、CICだけなど一部の機関しか取り寄せていない人が多く見られます。あとから残りの機関を取り寄せてもらうことになるため、手続きの開始が遅くなります。
自己破産のあとに住宅ローンが通った人の話もあるため、違いは年数にあると受け止められやすくなります。借入先が複数あれば、1つの機関だけでは記録の全体がわかりません。
借入先の登録が更新されていない場合がある
免責を受けても、信用情報の記録が自動的に書き換わるわけではありません。記録を登録しているのは借入先の金融機関であり、その登録が更新されていない場合、自己破産前の状態のまま残ります。
信用情報の記録は、契約の終了や完済を示す欄が埋まって初めて、保有期間のカウントが始まります。この欄が空欄のままだと、取引がまだ続いているものとして扱われるため、年数が経っても記録の状態は変わりません。
記録が残っているからといって、自己破産の手続きが失敗していたわけではありません。免責は裁判所が決めるものですが、信用情報の記録は金融機関が登録するものです。この2つは別々に管理されているため、免責が確定していても記録だけが古いまま残ることがあります。
自己破産から10年前後でローン審査に落ちた事例
自己破産から10年以上経っていても、信用情報に自己破産前の記録が残っていた例があります。以下は、弁護士法人あおぞらみらい法律事務所に実際に相談があった方の事例です。
いずれも、弁護士が免責許可の事実を金融機関に通知したあとに記録が削除されました。削除までの期間や結果は金融機関の対応によって異なり、すべての場合に同じ結果になるとは限りません。
※ご本人の了承を得て、個人が特定されない形で掲載しています。
| 車のローンに落ちた40代男性 | 銀行の融資に落ちた70代女性 | |
|---|---|---|
| 自己破産からの経過 | 12年ほど | 10年 |
| 残っていた記録 | CICに1社 | CIC・JICCに4社 |
| 通知後の経過 | おおよそ2か月で削除 | おおよそ1〜2か月で削除 |
車のローンを申し込んで否決された40代男性の例
40代の男性は、12年ほど前に自営業を営んでいたときに自己破産をしました。現在は会社員として働いており、車のローンを申し込んだところ否決されています。
CICの信用情報を確認したところ、ホンダファイナンスの情報が、自己破産前の【異動】と記載されたまま残っていました。異動とは、3か月以上の長期の延滞や、破産手続の開始などがあったことを示す信用情報上の区分です。自己破産から12年ほど経っていても、この記録は自己破産前の状態のままでした。
弁護士がホンダファイナンスへ免責許可の事実を通知したところ、おおよそ2か月でCICからホンダファイナンスの情報が削除されています。
銀行の融資審査に落ちた70代女性の例
70代の女性は、10年前に自己破産をしています。個人経営者で、銀行に融資を申し込んだ際に審査に落ちました。
信用情報を確認したところ、CICとJICCに複数の会社の記録が残っていることがわかりました。いずれも自己破産前の記録が、そのままになっていたものです。残っていたのは、次の4社の情報です。
- トヨタファイナンス株式会社
- 新生フィナンシャル株式会社(CIC・JICCの両方)
- 株式会社ジェーシービー
- 株式会社日産フィナンシャルサービス
弁護士が各社へ免責許可の事実を通知したところ、おおよそ1〜2か月で、CICとJICCからそれぞれの情報が削除されています。
2つの事例に共通する点
どちらも、審査に落ちたあとに信用情報を確認して初めて、記録が残っていたとわかりました。
自己破産から10年前後が経っていても、記録の側は自己破産前のままでした。なお、削除されたあとにローンの審査に通るかどうかは、申し込み先の金融機関が別に判断します。
免責を受けたのに記録がそのまま残る原因は、「自己破産で免責後も信用情報が消えない原因と対処法」で詳しく取り上げています。
ローンを申し込む前に信用情報を確認する方法
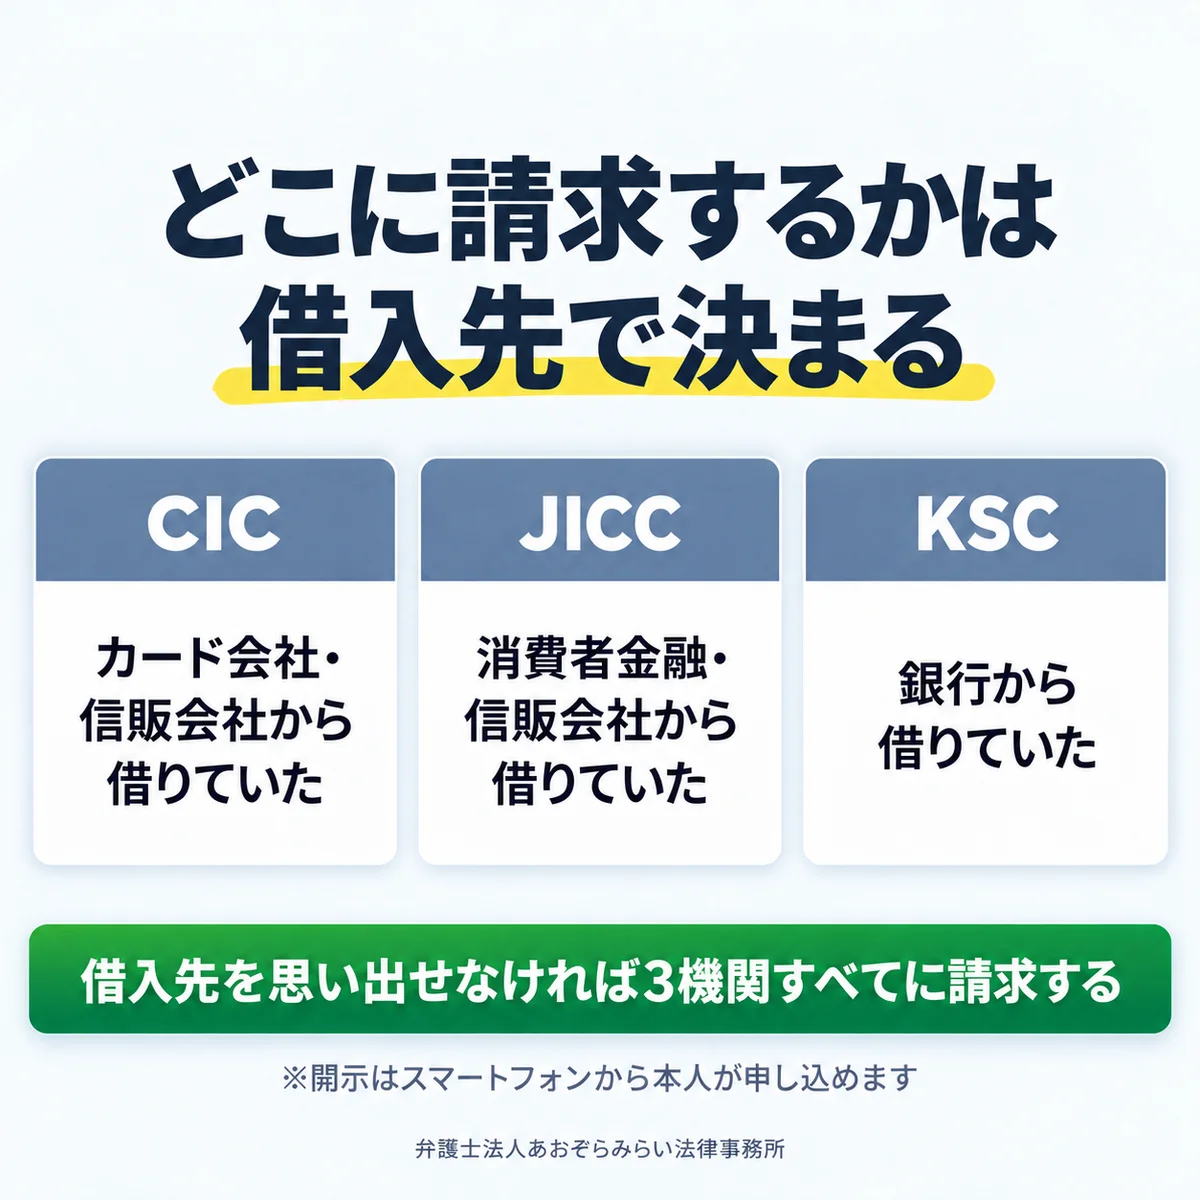
次の申し込みの前に、CICとJICCへ開示を請求し、自己破産前の契約がどう記録されているかを確かめます。開示は本人がスマートフォンから申し込めます。
どの機関に請求するかは借入先で決まる
確認する機関は、自己破産前にどこから借りていたかで決まります。カード会社・信販会社・消費者金融からの借入ならCICとJICC、銀行からの借入があればKSCも対象です。
銀行はKSCに加盟していて、審査のときにこの記録も参照します。銀行のローンや融資を申し込む予定がある場合や、借入先を思い出せない場合は、3機関すべてに請求します。
- CIC:クレジットカード会社や信販会社が主に加盟。インターネット開示は500円
- JICC:消費者金融や信販会社が主に加盟。スマートフォンからの開示は700円
- KSC(全国銀行個人信用情報センター):銀行が加盟。インターネット開示は800円
開示はスマートフォンから申し込める
信用情報の開示は、本人が各信用情報機関に直接請求する必要があります。申し込みの手順は、CICとJICCの公式サイトに案内があります。
先に開示を済ませておくと、弁護士に相談した場合も手続きの開始が早まります。相談の時点で記録の内容がわかっていれば、どの金融機関に何を求めるかがすぐに決まるためです。
見るのは自己破産前の契約の状態
開示報告書で確認するのは、自己破産前に借りていた会社の契約が、いまどの状態で記録されているかです。見分け方は次のとおりです。
| 開示報告書の状態 | 意味 | 次にすること |
|---|---|---|
| 自己破産前の契約が「異動」や延滞中のまま残り、残高が記載されている | 免責が反映されていない | 登録元の金融機関に訂正を求める |
| 契約終了の扱いに切り替わり、処理された日付が記載されている | 免責は反映されている | 保有期間が過ぎるのを待つ |
ただし、「異動」の記載がない場合でも、残高が残ったままになっていることがあります。残高の欄もあわせて確認してください。
免責が反映されていない状態は、年数が経っても変わりません。反映されている場合は、手続きで早めることはできません。各機関の保有期間は、CIC・JICCの公式サイトに記載があります。
欄の名称や並びは機関ごとに違いますが、見るのは自己破産前の契約が「終わった扱い」になっているかどうかの一点です。判断がつかなければ、報告書をそのまま弁護士に見せれば足ります。
 相談は何度でも無料
弁護士に無料相談する
記録が残っていた場合に弁護士ができること
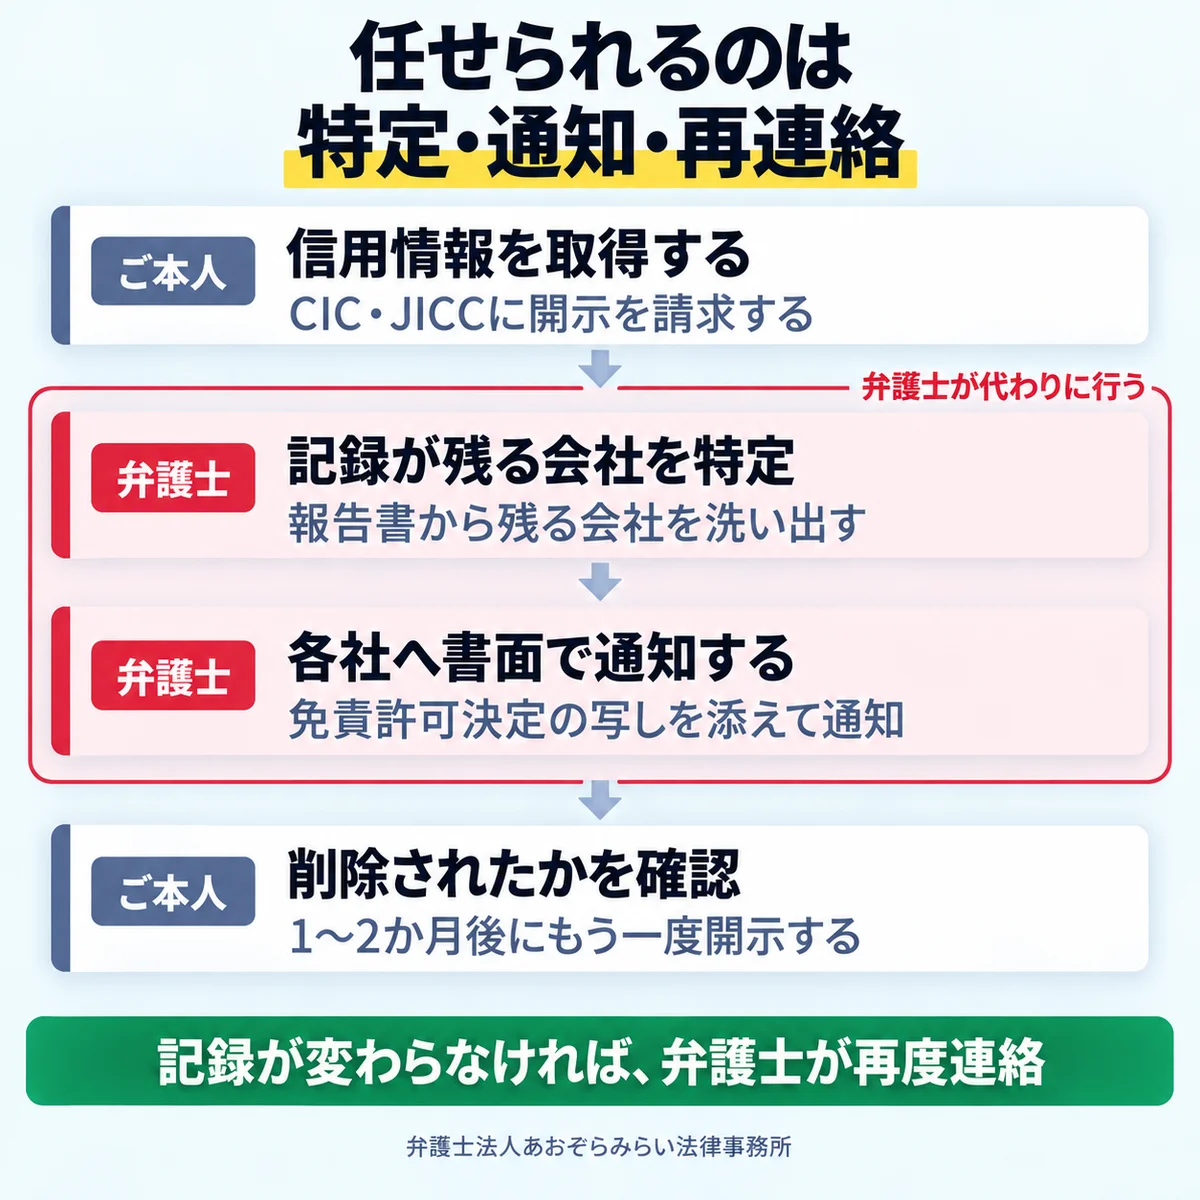
信用情報の記録を書き換えられるのは、その記録を登録した金融機関だけです。弁護士は、記録が残っている金融機関をつきとめ、免責許可の事実を知らせます。そのうえで、訂正や削除を求めるやり取りを本人に代わって行います。
訂正を求める相手は登録元の金融機関
自己破産前の記録が残っていた場合、訂正を求める相手はCICやJICCではなく、その記録を登録した金融機関です。信用情報機関が自らの判断で登録内容を書き換えることはなく、訂正できるのは登録元の会社に限られます。
登録元の金融機関に免責許可の事実を伝え、登録内容の更新を求めるのが基本の流れです。
CICは公式サイトで、免責後に残高が登録されたままの場合の対応を案内しています。登録している会社に、免責決定の事実を確認できる資料を準備のうえ相談する、という内容です。本人が自分で連絡して、更新される場合もあります。
自分で連絡して進まないときは弁護士に依頼する
連絡しても対応が進まない、回答がないまま時間が経つ、といった相談も弁護士法人あおぞらみらい法律事務所に寄せられています。複数の会社に記録が残っていれば、そのやり取りが会社の数だけ並行します。
弁護士に依頼した場合は、各社への通知と、削除が確認できないときの再連絡を本人に代わって行います。免責許可決定の写しの用意と、削除を確かめる再度の開示は、本人の役割です。自分で連絡したあとに相談する形でも構いません。
弁護士が代理で行う手続きの内容
弁護士に依頼した場合の流れは次のとおりです。手続きの起点は、本人による信用情報の取得です。
| 手順 | 行う人 | 内容 |
|---|---|---|
| 1. 信用情報を取得する | 本人 | CIC・JICC(銀行の融資ならKSCも)に開示を請求し、報告書を弁護士に共有する |
| 2. 対象の金融機関を特定する | 弁護士 | 報告書を読み解き、自己破産前の記録が残っている会社をすべて洗い出す |
| 3. 訂正・削除を求める | 弁護士 | 免責許可の事実を証明する書類を整え、各社に通知して訂正・削除を求める |
| 4. 削除を確認する | 本人 | 1〜2か月後に再度開示し、記録が更新されたことを確認する |
金融機関への通知は書面で行い、免責許可決定の写しを添えます。この写しは依頼者本人に用意してもらいます。手元にない場合は、裁判所に申し込んで免責許可決定確定証明書を取得することが可能です。
いつ書き換えられるかは会社ごとに異なり、必ず削除できるとは限りません。
依頼する場合の対応範囲と受付体制
弁護士法人あおぞらみらい法律事務所では、他の事務所で断られた場合も、条件によっては対応できることがあります。
- CIC・JICC・KSCのいずれの記録にも対応
- 金融機関との交渉は弁護士が本人に代わって行う
- 相談は何度でも無料、費用は分割払いにも対応
- 受付はLINEが24時間365日、電話が9:00〜20:00。全国対応
相談は何度でも無料
弁護士に無料相談する
よくある質問(FAQ)
- Q記録が削除されれば、住宅ローンや車のローンは通りますか?
-
削除されたからといって、審査に通るとは限りません。審査は年収や勤続年数など複数の要素をもとに金融機関が判断するもので、信用情報はその一つです。
ただし、自己破産前の記録が延滞中のまま残っている状態では、その記録が審査に影響しやすくなります。まずその状態を解消しておくことが、次の申し込みの前提になります。
- Q自己破産から10年以上経っていても、弁護士に依頼できますか?
-
経過年数にかかわらず依頼できます。対象になるかどうかは、開示報告書で自己破産前の記録が延滞中のまま残っているかどうかで決まります。記録がすでに契約終了の扱いになっている場合は、保有期間が過ぎるのを待つことになり、手続きで早めることはできません。
- Q記録の削除を待ってから、ローンを申し込んだほうがよいですか?
-
削除を確認してから申し込むことをおすすめします。自己破産前の記録が延滞中のまま残っている状態で申し込むと、その記録が審査に影響しやすいためです。
削除までの目安は1〜2か月で、長いと3か月ほどかかることもあります。削除は本人が再度開示して確認できるため、その結果を見てから申し込みの時期を決めるとよいでしょう。
- Q弁護士に依頼した場合の費用はいくらですか?
-
相談は何度でも無料です。以下は、弁護士法人あおぞらみらい法律事務所の信用情報回復の料金です。
記録が残っている金融機関1社あたり、着手金(依頼時に支払う費用)22,000円(税込)と成功報酬66,000円(税込)です。会社の数に応じて金額が変わり、2社の場合は着手金44,000円・成功報酬132,000円(いずれも税込)になります。
成功報酬が発生するのは、信用情報を取り寄せて記録の削除を確認した時点です。郵送費などの実費は原則として費用に含まれますが、状況により別途かかる場合もあります。
支払いは銀行振込が基本で、クレジットカード払いや分割払いにも対応しています。詳しくは弁護士費用のページをご覧ください。
- Q相談したあと、まず何をすればよいですか?
-
相談後に最初に行うのは、CIC・JICC(銀行の融資ならKSCも)の開示報告書を取り寄せて、弁護士に共有することです。弁護士はその内容をもとに、記録が残っている会社を特定し、訂正・削除を求める手続きに入ります。
すでに開示を済ませていれば、その報告書をそのまま共有するだけで、手続きの開始も早まるでしょう。その後は電話またはLINEで連絡を取り合い、削除の確認まで進めていきます。